EBICS : laissez votre banque parler directement à Odoo
Vos extraits de compte sont déjà dans Odoo quand vous arrivez. Vos paiements partent sans que personne ne dépose un fichier.
EBICS est le canal que les banques européennes ouvrent pour qu'un logiciel, et non une personne devant un écran, échange des fichiers avec elles. C'est ainsi que l'on connecte une banque qui n'apparaît pas dans la liste d'Odoo.
Nous avons écrit le module EBICS pour Odoo et nous le maintenons depuis la version 8. Il est open source et aucune licence n'est à payer. Ce que l'ensemble coûte est détaillé plus bas, avant tout détail technique.
Ce que ça change pour vous
Vos extraits sont déjà là
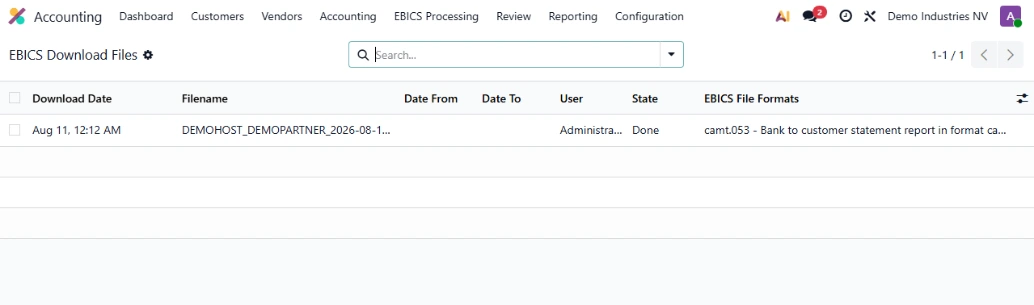
Chaque compte, chaque matin, avant que quiconque n'ouvre son portable. Personne ne se connecte à un site bancaire, personne n'enregistre de fichier, personne n'importe quoi que ce soit.
Et comme ça tourne tout seul, vous voyez d'un coup d'œil s'il manque une journée.
Vos paiements partent tout seuls
Vous approuvez une série de paiements dans Odoo et elle part vers la banque. Aucun fichier à exporter, aucun fichier à déposer, personne à mobiliser juste pour passer d'un écran à l'autre.
Il atteint des banques que les autres n'atteignent pas
La synchronisation bancaire standard d'Odoo repose sur des prestataires externes, et leur couverture s'arrête à certaines frontières. Les banques suisses en sont l'exemple habituel.
Si votre banque est absente de la liste, c'est normalement par ici qu'on la connecte.
Un matin, du début à la fin
Au début de cet enregistrement, la carte bancaire dans Odoo propose encore de chercher parmi 26 000 banques. Elle n'a aucune idée de votre solde, parce que personne ne le lui a dit.
Puis le fichier arrive tout seul, Odoo le lit, et un extrait de compte est créé. Trente secondes plus tard, la même carte affiche un solde réel et une courbe. Personne n'a ouvert de site bancaire, personne n'a enregistré de fichier, personne n'a rien importé.
Voilà à quoi ressemble un matin une fois la liaison en place. Chaque compte, chaque jour.
Et les paiements, de la même façon
Deux factures fournisseurs sont déjà comptabilisées. Vous enregistrez les paiements, Odoo les regroupe en un lot, vous le validez, et le lot passe à Envoyé.
La dernière étape est celle que votre équipe refait chaque semaine : exporter
un fichier, ouvrir le portail bancaire, le déposer. Ici, Odoo l'envoie. Le
fichier, son format et la banque de destination sont décidés par la
configuration, pas par la personne qui clique.
Aucun fichier ne quitte votre comptabilité à la main, ce qui veut dire aussi qu'aucun fichier ne peut être modifié en route.
Les encaissements empruntent le même canal. Un lot de domiciliations part de
la même façon, et ce que la banque renvoie revient avec les extraits.
Alors, qu'est-ce que c'est ? Une voie pour les logiciels, pas un site web pour les humains
Un portail bancaire est fait pour un être humain : une page de connexion, un écran, un clic. EBICS est l'autre porte de la même banque, faite pour les logiciels.
Votre banque ouvre la voie, votre Odoo reçoit son propre jeu de clés, et les fichiers circulent dans les deux sens selon un horaire.
Personne ne se connecte, parce qu'il n'y a rien où se connecter.
Ce que ça coûte, en entier
Trois lignes, et le connecteur n'en fait pas partie. Votre banque peut aussi facturer le canal EBICS lui-même, et celui-là se règle entre elle et vous.
Le module : rien
Account EBICS est open source, publié sur l'Odoo Apps Store, et maintenu d'Odoo 8.0 à Odoo 19.0.
Aucune licence, aucun abonnement, rien de récurrent de notre part, et le code reste le vôtre.
La mise en place : ce que nous facturons
La configuration dans Odoo, la cérémonie des clés avec chaque banque, les tests, et l'accompagnement pendant que vos banques se raccordent.
Un projet qui a une fin, pas un abonnement.
La bibliothèque EBICS : 100 € puis 25 € par mois
Le protocole nécessite une bibliothèque spécialisée éditée par joonis, dont la licence se prend directement chez eux : 100 € au départ, puis 25 € par mois pour le premier identifiant utilisateur EBICS et 10 € pour chaque suivant, résiliable à la fin de n'importe quel mois.
Sur une seule connexion, cela fait 300 € par an.
Pas sûr que votre banque fasse de l'EBICS ? Vérifiez-le vous-même en trente secondes
joonis, l'éditeur de la bibliothèque EBICS, tient un annuaire public des banques.
Vous tapez un BIC et il vous dit quels services SEPA la banque propose, quelles versions d'EBICS elle supporte, et son Host-ID.
Cherchez votre banque dans l'annuaire joonis.
Une banque absente de cette liste n'est pas un non. C'est l'annuaire propre à joonis, pas un registre officiel.
Si la vôtre n'y est pas, demandez à votre banque si elle publie un point d'accès EBICS, et transmettez-nous sa réponse.
Le temps que ça rend, c'est tout l'intérêt
Additionnez ce que votre équipe passe chaque jour sur les banques : ouvrir chaque portail, télécharger, enregistrer, importer, puis exporter un fichier de paiement et le déposer ailleurs.
C'est ce temps que ceci remplace, chaque matin, pour chaque compte.
Le détail, à partir d'ici
Ce qui suit est destiné à celui qui va le mettre en œuvre : ce qu'est la norme, ce qui circule sur la liaison, ce que votre banque doit faire, et combien de temps cela prend.
Si vous vouliez seulement savoir si EBICS résout votre problème, la réponse est au-dessus.
Ce qu'est réellement EBICS
Trois choses à savoir avant d'en parler à votre banque.
Une norme, pas un produit
EBICS signifie Electronic Banking Internet Communication Standard. La norme appartient à EBICS SC, une société détenue par les fédérations bancaires allemande, française, suisse et autrichienne : DK, CFONB, SIX et PSA.
Aucun éditeur de logiciel ne la contrôle, et d'autres pays peuvent la rejoindre.
De serveur à serveur, pas d'écran à écran
Votre logiciel s'authentifie avec ses propres clés cryptographiques et échange des fichiers directement avec le point d'accès de la banque.
Il n'y a pas de page de connexion, pas de session, et personne assis devant.
La version 3.0 est la spécification en vigueur
En vigueur depuis le 30 décembre 2022. Le changement qui vous concerne est BTF, une façon uniforme de nommer ce qui est échangé, à la place des codes de types d'ordre propres à chaque pays d'EBICS 2.x.
Beaucoup de banques font encore tourner la 2.4 ou la 2.5 en parallèle.
Ce qui circule réellement sur la liaison
EBICS transporte des fichiers, et la valeur de la connexion dépend entièrement des fichiers que votre banque accepte d'exposer.
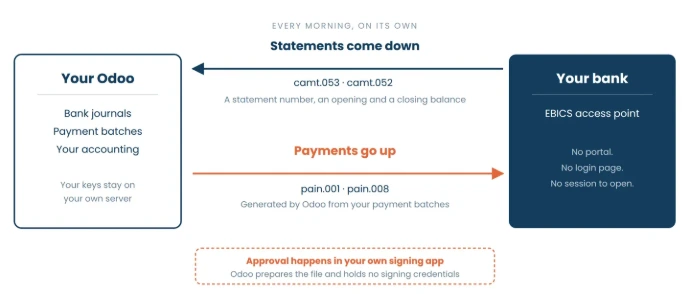
Ce qui entre. CAMT.053 pour l'extrait de fin de journée, CAMT.052 pour les mouvements intraday là où la banque les propose, et les formats nationaux comme le CFONB français. Ce sont des extraits structurés, avec un numéro d'extrait et un solde d'ouverture et de clôture, pas un flux de transactions.
À la sortie. pain.001 pour les virements et pain.008 pour les domiciliations, générés par Odoo à partir de vos lots de paiements.
Tout l'échange, sur une seule image
Deux directions, et personne au milieu.
Vos clés ne quittent jamais votre serveur, et là où la banque le permet, l'approbation d'un paiement n'entre pas non plus dans Odoo.
Cette séparation est d'ordinaire ce qu'exige une politique de séparation des tâches.
Les points qui comptent au moment de la mise en œuvre
La banque ouvre un point d'accès, votre Odoo s'authentifie avec ses propres clés cryptographiques, et l'échange se fait sans humain au milieu. Trois conséquences à connaître.
Ce qu'un essai teste vraiment
Les banques françaises portent un indicateur de test, et là un fichier peut être envoyé et validé avant que quoi que ce soit ne passe en production.
Les banques allemandes et suisses ne le portent généralement pas : le premier paiement est donc un vrai paiement, de petit montant, vers un compte que vous maîtrisez.
Certaines banques refusent par ailleurs tout ordre de paiement non signé, ce qui fait de ce premier paiement réel le seul moyen de tester la chaîne de bout en bout.
Les formats que vos banques envoient vraiment
Odoo lit nativement les formats d'extrait européens, et les formats nationaux via les parseurs que la communauté Odoo et nous-mêmes maintenons. Une société qui banque dans plusieurs pays n'a pas besoin d'un convertisseur entre les deux.
La configuration bancaire n'est pas pour tout le monde
L'accès au paramétrage bancaire est un droit distinct, séparé des droits comptables ordinaires, si bien que la connexion ne peut pas être modifiée par quiconque dispose d'un accès à la comptabilité.
Des clés au premier paiement
C'est au raccordement des banques que les projets EBICS perdent des semaines, et ce n'est presque jamais pour une raison technique. Voici la séquence réelle.
La banque ouvre l'accès
Vous recevez le host ID, l'adresse du point d'accès, vos identifiants partenaire et utilisateur, et une lettre portant les empreintes des clés de la banque.
INI et HIA
Votre logiciel génère trois paires de clés en une seule opération, pour la signature, l'authentification et le chiffrement, et envoie les clés publiques à la banque.
La même opération produit la lettre d'initialisation.
La lettre qu'il faut poster, et ce que la banque en fait
Vous l'imprimez, la signez et l'envoyez.
La banque compare ensuite à la main les clés sur papier avec celles qu'elle a reçues en ligne.
Personne ne s'attend à cette étape, et c'est elle qui met des jours ou des semaines entre la mise en place technique et le premier échange réel.
HPB et la comparaison des empreintes
Une fois que la banque a activé votre accès, vous récupérez ses clés publiques et comparez leurs empreintes avec la lettre qu'elle vous a envoyée.
C'est cette comparaison qui rend le canal digne de confiance, et ce n'est pas une formalité.
Le premier échange réel
Les extraits descendent d'abord, et cela ne coûte rien : si un compte a déjà été rapproché à la main, l'extrait se supprime.
Les paiements, c'est autre chose. Les banques françaises portent un indicateur de test et acceptent un fichier sans l'exécuter.
Ailleurs, un ordre de paiement envoyé est un ordre de paiement exécuté : le premier passage est donc un vrai virement d'un petit montant vers un compte que vous maîtrisez.
EBICS dans Odoo
Nous ne revendons pas le connecteur d'un autre. Nous avons écrit celui que la communauté Odoo utilise.
Le connecteur est le nôtre, et il est ouvert
Account EBICS est publié sur l'Odoo Apps Store par Noviat et maintenu d'Odoo 8.0 à Odoo 19.0. Onze versions majeures, ce qui est le seul historique qui compte quand une connexion bancaire doit survivre à votre prochaine migration.
L'hébergement n'est pas neutre
La connexion a besoin d'une bibliothèque Python et de vos fichiers de clés sur le serveur, elle tourne donc sur Odoo.sh ou sur une installation on-premise.
C'est à régler avant tout le reste.
Où vit la signature
Là où votre banque supporte EBICS T, Odoo prépare le fichier et ne détient aucun moyen de signature.
Le paiement est approuvé dans votre propre application de signature, ce qui est précisément ce qu'exige d'ordinaire une politique de séparation des tâches.
Là où elle ne le supporte pas, et c'est le cas de banques allemandes et suisses, la clé de signature réside sur votre serveur Odoo, protégée par une phrase secrète qui n'est stockée nulle part.
Chaque échange laisse une trace
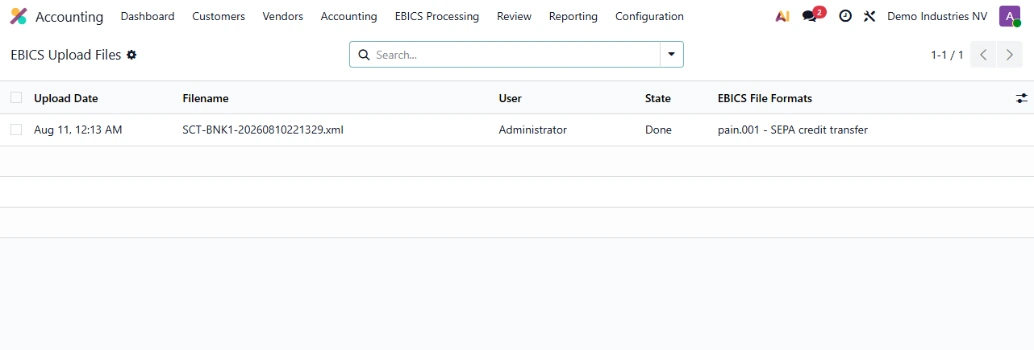
Chaque téléchargement et chaque envoi est un enregistrement dans Odoo, avec le fichier transporté, le moment où c'est arrivé et l'utilisateur derrière.
Quand un auditeur demande d'où vient un extrait, la réponse est à un clic au lieu d'être dans un dossier sur le bureau de quelqu'un.
Où EBICS est la façon ordinaire de faire de la banque
Si vous détenez des comptes dans ces pays, le canal existe déjà et votre banque ne trouvera pas la demande inhabituelle. Banque par banque, l'annuaire lié plus haut vous donne les versions supportées.
EBICS pays par pays
Allemagne
Le berceau historique de la norme. EBICS y est le canal entreprise ordinaire, et le support parmi les banques allemandes est quasi universel.
France
Adopté par le CFONB et proposé par les banques françaises, où il a pris la suite d'ETEBAC à son retrait.
Suisse et Autriche
SIX et PSA siègent tous deux à EBICS SC, et le marché suisse publie ses propres recommandations de mise en œuvre pour chaque version de la spécification.
Les questions auxquelles le reste de cette page ne répond pas
Les délais, qui détient quoi, et ce qui se passe le jour où quelque chose se passe mal.
Comptez en semaines par banque plutôt qu'en jours, et le délai n'est presque jamais technique. La configuration du côté d'Odoo prend quinze à trente minutes.
Ce qui donne le tempo, c'est le contrat. EBICS n'est pas ce qu'une agence locale traite tous les jours, et obtenir le bon contrat demande en général plusieurs échanges avec la banque.
Une fois signé, le reste va vite, les lettres d'initialisation étant traitées en quelques jours. Nous menons ces échanges avec votre banque à votre place, et les entamer tôt est la seule chose qui raccourcisse un projet.
En général oui, sous forme d'abonnement au canal EBICS lui-même, et cela varie d'une banque à l'autre.
C'est facturé par votre banque, séparément de tout ce qui concerne Odoo.
Demandez-leur le montant en même temps que vous demandez s'ils publient un point d'accès, ça économise un aller-retour.
Non. La connexion utilise les clés propres à votre société, générées chez vous et conservées sur votre serveur, et l'approbation des paiements se fait dans votre propre application de signature.
Aucun accès bancaire n'est stocké dans Odoo, et nous n'en détenons aucun.
La banque renvoie un accusé indiquant ce qu'elle a fait du fichier.
Vous voyez le résultat dans Odoo au lieu de le découvrir des jours plus tard sur un portail, vous corrigez le lot et vous le renvoyez.
C'est ce qui sépare une vraie liaison d'un fichier déposé quelque part et oublié.
Oui, et c'est généralement pour ça qu'on y vient.
Les clés sont détenues par banque et non par société : quinze entités qui banquent auprès du même établissement partagent une seule connexion. La banque envoie un unique fichier quotidien portant quinze extraits, et le module le découpe pour que chaque extrait atterrisse dans la bonne société.
Ajouter une banque ou une société plus tard ne perturbe pas ce qui tourne déjà.
Le module a suivi chaque version majeure d'Odoo depuis la version 8, soit onze versions.
Une connexion bancaire qui s'arrête à la version suivante devient une raison de reporter la montée de version, et un Odoo en retard de deux versions coûte bien plus cher que la connexion n'a jamais coûté.
En pratique, nous nous en écartons. Le MT940 porte des variantes propres à chaque banque et à chaque pays, qu'il faut traiter cas par cas, et la communauté Odoo a cessé d'en maintenir un analyseur général après Odoo 10.
Là où une banque publie le CAMT.053 à côté, ce qui est désormais le cas courant, c'est ce format que nous lisons.
Dites-nous vos banques et nous vérifions ce que chacune propose vraiment.
La connexion bancaire dans Odoo
Les cinq façons de connecter une banque à Odoo, comparées sur les critères qui tranchent réellement quand vous avez plus d'une banque à raccorder.
Comparer les méthodes
Finance et comptabilité dans Odoo
La chaîne autour de la liaison bancaire : le grand livre, les taxes, la clôture mensuelle et les rapports dont votre comptable a réellement besoin.
Finance dans Odoo
Donnez-nous vos banques et nous ferons le calcul
Citez vos banques et dites-nous comment les extraits arrivent dans votre comptabilité aujourd'hui. Nous revenons avec celles qui peuvent être connectées, ce que cela demande, et le temps que cela rend à votre équipe chaque matin. Trente minutes, sans engagement.